2026 08
2026-08-28(五)輝達救美股,華許救美債?台灣景氣連八紅,台灣人終於有感?
摘要整理
輝達財報帶動美股反彈
- 輝達市值單日暴增 4,420 億美元,股價大漲 8.7%,創 2025 年 4 月以來最大漲幅,並收斂過去 7 天顯著跌幅
- 此次市值增幅為全球股市史上第二大,僅次於微軟不到一個月前創下的 4,500 億美元紀錄
- 輝達預估下一會計年度營收可成長 70%,遠高於市場原先預估的 45%,顯示出貨動能比預期更強勁
美國通膨數據與聯準會動向
- 7 月核心 PCE 月增幅 0.2%、年增幅 3.3%,大致符合預期,但年增幅明顯走高;整體 PCE 月增 0.2%(高於預估 0.1%)、年增 3.7%
- 非耐久財價格持續下跌,能源支出因油價回落而降低,但服務業價格仍具黏性,成為支撐通膨的主要力量
- 剔除住房後的超級核心 PCE 年增幅勉強趨緩,顯示核心通膨中住房僵固性仍高,且投資組合管理與財務顧問服務價格大幅上升,成為核心服務 PCE 重要推手
美國經濟結構與消費現況
- 第二季 GDP 年化修正值為 1.5%,符合預期,其中個人消費貢獻高達 2.3%、季增幅 3.4%(高於預期 3.2%),成為支撐經濟的主因
- 名目個人消費支出月增 0.2%、個人所得增 0.4%,實質薪資勉強轉正,但民間薪資增速從 4.6% 下滑至 3.8%,創今年新低,實質個人消費支出年度仍呈收縮
- 先買後付(BNPL)使用量持續大幅創高,美國成年人透過銷售點融資比例快速上升,連午餐都可分期,反映現金流緊繃情況加劇
服務業與房市表現
- 標普 8 月服務業 PMI 升至 56.8,高於 7 月的 54.6,顯示服務業仍缺工且未全面惡化
- 美國房價創一年來最快漲幅,芝加哥連續 4 個月排行第一、6 月年增 6.9%,紐約增 4.8%、克里夫蘭增 4.1%,但西雅圖與拉斯維加斯分別下跌約 2% 與 1.9%
- 房市量縮明顯,樣本數過少導致統計易受單一案件影響而失真,整體美國、歐洲與台灣房地產均處於高度收縮狀態
美股四大指數追蹤
- 道瓊指數上漲 105 點、漲幅 0.2%,收在 53,569 點
- 標普指數上漲 55 點、漲幅 0.72%,收在 7,730 點
- 納斯達克指數上漲 411 點、漲幅 1.57%,收在 26,541 點;費半指數上漲 270 點、漲幅 2.3%,收在 11,882 點
AI 應用擴張與輝達客戶結構轉變
- 輝達總營收 962 億美元中,約 400 億來自 ACIE(AI 雲端基礎設施與企業客戶),已成功擴大非超大型雲端業者的客戶基礎
- 過去大模型主要由少數巨頭推動,現在越來越多 AI 實驗室與企業同步擴大算力,實體 AI 正式進入部署階段
- 電商導入 AI 虛擬試衣可降低數十億美元退貨物流成本,理髮店也運用 AI 模擬髮型與臉型比例,顯示 AI 已深入日常生活場景
台韓央行政策與台灣升息預期
- 韓國央行將基準利率從 2.75% 調高至 3%,為 7 月 16 日後連續第二個月升息,因物價約在 3.2% 至 2.8% 區間且出口暢旺
- 彭博預估台灣央行可能在 9 月例會直接升息,因經濟過於強勁且通膨同步升溫,但市場普遍預期可能延至 11 月 28 日地方選舉後
- 楊總裁自 3 月以來多次強調若通膨持續升高,貨幣政策將轉向緊縮,惟央行與財政、行政部門仍存在一定協調空間
台灣景氣燈號與薪資表現
- 7 月景氣信號燈達 41 分,連續 8 個月亮紅燈,製造業營業氣候測驗點、股價指數、工業生產、製造業銷售、海關出口、機械進口與批發零售業幾乎全數轉紅
- 台積電分紅後,資深工程師與主管年薪平均約 400 萬至 600 萬元,碩士新人平均年薪約 250 萬元起跳,一年領 5 次薪
- 民調顯示 48.3% 民眾認為台灣經濟現況良好(10.5% 認為很好、37.8% 認為還算好),正面評價較 6 月增加 4.6 個百分點,創 2006 年調查啟動以來新高
無人機產業與建商壓力
- 立法院三讀通過無人機條例,中央政府將以年度預算編列 2,400 億元(每年約 400 億元)推動國防自主與無人載具產業
- 六都預售交易量快速收窄,新北市減少 5.5%、桃園減少 21%、台中減少 24%、台南減少 23%、高雄減少 50%,僅台北因股市獲利而增加
- 建商公會要求放寬第二戶房貸、調高豪宅門檻並加速審查,因預售屋交屋時貸款成數從原先預期 7 至 8 成降至 6 成甚至更低,資金缺口壓力大
房屋供給萎縮與少子化趨勢
- 六都上半年住宅建造數從 2022 年高峰 8.5 萬戶降至今年約 5 萬戶,預估明年更低,建商因限貸與成本高企而選擇不蓋
- 少子化主因在於女性經濟地位與自主權提升,高教育程度與勞動參與率社會普遍面臨生育下滑,並非單純房價問題
- 若供給持續萎縮,2035 年新屋可能相當稀缺,房價不一定因少子化而重挫,反而可能因供給減少而獲支撐
美台經濟對比與台股走勢
- 美國經濟靠透支財富支撐消費、AI 投資勉強撐住,其餘部門(進出口、庫存、政府支出)全面拖累,實質表現不好不壞
- 台灣遊資過剩、薪資與資金流入速度快,實質購買力因物價受抑制而大幅提升,景氣連續 8 紅燈已進入高強度榮景期
- 台股上漲 535 點、收在 46,511 點,量縮中不知不覺回到箱型上緣,中長期仍需觀察遊資持續湧入速度與 5 萬點距離
觀點整理
長期視角與投資心態
- 短期波動與情緒起伏不應主導決策,應聚焦中長期規律與生產力突破,避免因關稅、地緣衝突或去槓桿等事件過度恐慌。
- 市場恐慌時,把眼光放遠比緊盯短線目標更重要;過度聚焦短期目標,容易陷入無止境的「湊數」循環,錯失更大格局。
- 資訊不完整最危險,必須先宏觀拆解數據與邏輯,再下判斷,否則容易得出相反結論。
輝達財報與 AI 產業擴張
- 輝達單日市值大增與股價強彈,核心來自下個會計年度營收仍可成長約 70% 的展望,遠高於市場原本預期,顯示出貨動能被低估。
- 這次財報最關鍵的變化,是 AI 雲端基礎設施與企業客戶(ACIE)已成為重要營收來源,餅已成功做大,不再高度依賴少數超大型雲端巨頭。
- AI 正從大模型訓練進入終端部署與日常生活應用階段,例如電商虛擬試衣降低退貨成本、美髮造型模擬等,需求擴散至一般企業與消費者。
美國經濟與通膨僵固性
- 7 月核心 PCE 年增仍偏高、月增符合預期但降溫速度慢,通膨未失控但具僵固性,主要來自服務業,尤其住房與金融顧問費用。
- 金融服務與投資顧問費用已成為核心服務通膨重要推手,顯示金融市場本身開始影響通膨數據。
- 消費端名目支出仍在成長,但實質購買力偏弱,先買後付(BNPL)使用量持續創高,反映現金流緊繃;就業與服務業 PMI 尚未全面惡化,降息理由存在但未到崩潰地步。
- 第二季 GDP 靠個人消費與 AI 相關固定投資撐住,進出口、庫存與政府支出皆拖累;經濟呈現高度分化,消費多靠借貸、AI 投資透支未來,其他部門疲弱。
- 房市統計因量縮嚴重,單一城市數據易失真;整體美歐台房市皆處於高度收縮,與高利率環境密不可分。
台韓貨幣政策與台灣景氣
- 韓國央行連續升息,因通膨難降、經濟與出口強於預期;彭博認為台灣景氣與通膨過熱,9 月有立即升息壓力。
- 主持人較偏向選後再行動,因執政協調與選前壓力存在,但承認台灣景氣確實過熱,升息時機不宜無限拖延。
- 台灣景氣燈號連續多月紅燈,幾乎所有指標上行,已進入高強度榮景;民調顯示民眾對經濟正面評價創世紀新高,遊資與薪資(尤其半導體)快速湧入。
- 無人機等中下游產業迎來政府大額訂單,地方政府爭搶相關產業,資金從上游科技向下游擴散。
台灣房市壓力與供給變化
- 建商因交屋端資金缺口擴大,積極遊說放寬第二戶房貸、調高豪宅門檻、加速審查,並支持社會住宅以轉移壓力。
- 六都預售交易量大幅收窄,建商已大幅削減新案供給;未來幾年推案量若持續萎縮,新屋稀缺可能反而托底房價。
- 房價長期受雙重影響:少子化削弱買盤,但建商不蓋屋本身也是重要支撐力量,政府需正視供給收縮後果。
少子化與全球人口結構
- 生育率下滑主因是女性教育、收入與自主權提升,而非單純房價或生存壓力;高度發展社會普遍面臨相同現象。
- 長期來看,高所得國家本地人口持續縮減,勞動力將更依賴移民;台灣、日、韓可能逐漸東南亞化,歐美則分別朝伊斯蘭化、拉丁化方向發展。
美元霸權本質
- 美元優勢不只是鈔票或財政信用,而是全球金融基礎建設與生態系統的完整度;跨境支付、評級、會計、融資幾乎都離不開這套系統。
- 比較貨幣優劣時,不應只看「誰比較有價值」,而應看背後生態系是否完整;轉換成本極高,即使美元信用有所下滑,短期內仍難被取代。
- 美元霸權是承接並升級英國留下的全球金融網絡,許多關鍵節點甚至不在美國境內,這是成熟霸權的象徵;其衰落不會是一夕之間發生。
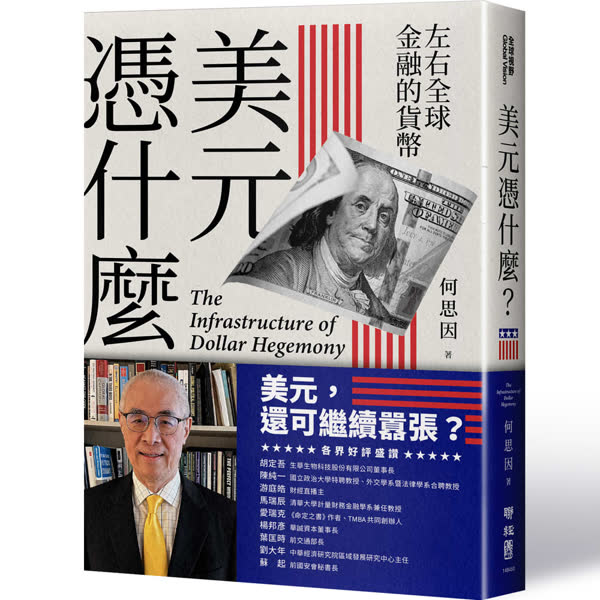
閱讀推薦書籍:《美元憑什麼》
核心觀點
美元霸權的真正威力,不只是那張綠色鈔票或美國的財政信用,而是美國花超過 100 年,把全球金融市場建成一套「離開美元就很難正常運轉的作業系統/基礎設施」。
霸權本質
美元霸權不是單純的「人氣投票」,而是一場「基礎建設戰爭」。你可以討厭、唱衰或喊去美元化,但只要涉及跨境支付、國際營運、信用評級、國際會計、融資等,最終仍幾乎必須回到這套系統。
思考角度的轉換
討論人民幣、歐元、黃金、比特幣能否取代美元時,不應只比較「誰比較有價值」,而應問「哪個貨幣背後的生態系統比較完整」。
轉換成本的關鍵
美元信用確實有下滑、美債問題嚴重,但轉換成本極高。就像換手機作業系統——不一定是因為其他系統技術比較差,而是因為銀行 APP、工作文件、支付習慣等早已深度綁定,懶得換、轉換本身就是成本。
歷史起源(非華盛頓視角)
美元霸權不是美國打敗英國後直接取代英鎊,而是「接手」大英帝國留下的全球金融高速公路,再升級成自己的版本。倫敦金融城、離岸美元市場、避稅天堂、國際網路銀行等,許多服務美元的節點甚至不在美國境內,這正是霸權成熟的象徵。
長期展望
羅馬不是一天造成的,也不會一天崩潰。美元終有一天可能退出歷史舞台,但不一定在我們有生之年看得到。這是本世紀投資最重要的思維之一。
節目推薦理由
幫助投資人用更宏觀的視角理解「為什麼短期內很難真正離開美元」,並作為中長期總體經濟判斷的參考思維。
Last updated on