2026 10
2026-10-30(五)Alphabet 狂瀉 12%、Marvell 暴跌逾 13%、英特爾暴跌 20%,美股到底跌完了沒有?
摘要整理
美股市場總覽與個股痛感
- 美國四大指數昨日收黑,納斯達克與費半明顯承壓,阿發貝(Alphabet)財報後股價跌逾 10 % 至 12 %,盤後持續走弱,自由現金流轉負是主要壓力來源。
- 對沖基金熱門總體持股單日報酬蒸發 4 % 至 5 %,為 2020 年 3 月疫情恐慌以來最劇烈單日跌幅之一,顯示重壓大型權值股的痛感強烈。
- 七巨頭多數開始跑輸大盤,僅蘋果相對撐住,市場流傳「買鏟子的掛了、賣鏟子的也掛了,只有賣水果的創新高」說法,反映半導體與設備股承壓尤重。
中小型股反彈與市場廣度變化
- 羅素 2000 指數連續數日反彈並站穩年線,顯示在利率預期回檔、無升息壓力下,中小型股獲得喘口氣空間。
- 羅素 3000 成分股中,91 % 股票自 6 月高點回落逾 10 %,59 % 最大回撤達 20 %,36 % 曾下跌 30 %,其中半導體與設備股 96 % 回撤超過兩成、73 % 曾回撤逾四成。
- 廣度指標在大股票同步下跌後反而收斂惡化趨勢,市場認為這可能接近修正尾聲,但也可能因 ETF 集體買賣形成流動性踩踏風險。
美國第三季 GDP 與經濟支撐力
- 美國第三季 GDP 年增 3.4 %,遠高於第二季 2.2 % 與市場預期,主要由民間固定投資成長 9.4 % 推動,為 2020 年疫情復甦以來最大增幅。
- 消費支出增速達 3.8 %,9 月個人消費支出月增 0.5 %,為 3 月以來最大漲幅,顯示高資產人士與醫療、食品、住宿支出仍強勁。
- AI 相關投資對 GDP 貢獻從去年約 0.4 個百分點升至今年約 1 %,第三季達 1.4 %、第四季可能至 1.5 %,但 2027 年預估增幅將逐步趨緩。
財富效應與 AI 生產力時差
- 高盛估算過去一年 AI 相關股票上漲,透過家庭資產增值推升美國實質消費支出約 0.4 個百分點,相當於 GDP 的 0.25 %。
- 若 AI 股平均下跌 40 %、其他股票跌 15 %,財富效果恐瞬間拖累 GDP 0.5 個百分點,凸顯 45 至 50 歲以上中產階級對股市漲跌的依賴日增。
- AI 對 GDP 的貢獻目前多來自投資本身,生產力提升尚未全面反映(類似 1980 年代末至 1990 年代電腦普及初期的索洛悖論),技術投資與效率提升存在時間差。
期中選舉與資料中心鄰避效應
- 經濟學人民調顯示,居住在資料中心周邊兩公里內的選民支持民主黨比例從 5 月 54 % 升至 61 %(增加 7 個百分點),遠高於全美民主黨支持率僅從 53 % 升至 55 %。
- 資料中心呈現明顯鄰避效應,選民傾向投給反對黨,市場擔憂民主黨若在期中選舉大勝,恐加強 AI 監管與聽證會,導致算力供給放緩。
- 供給放緩雖可避免算力過剩、讓遊戲繼續玩下去,但企業可能被迫調整 2027 至 2028 年資料中心計畫並付出更高成本。
散戶交易熱度明顯降溫
- 散戶交易量占羅素 3000 成分股總交易量比例,從 2026 年初的 15 %(近年新高)降至 10 月的 8.8 %,回到 2019 至 2020 年水準。
- 每日平均交易股數從高峰 14 億股降至 7.5 億股,接近腰斬,顯示散戶絕對體量與相對比例同步下滑。
- 散戶交易熱情衰退幅度快於大戶與對沖基金,反映市場行情在半信半疑中成長,投資人不宜每日被雜訊牽著鼻子走。
企業財報重點:亞馬遜、Intel 與 Google
- 亞馬遜第三季營收 2,019 億美元(年增 12 %),略低於預期 2,023 億,每股盈餘 1.89 美元不如預期 1.96 美元;雲端業務營收 459.8 億美元年增 39 %(五年最快),但過去 12 個月自由現金流轉為淨流出 423 億美元。
- Intel 財報後股價單日跌逾兩成,每股盈餘 0.56 美元高於預期 0.4 美元,但 PC 業務訂單季減逾 20 %、以色列工廠停工損失約 3 億美元收入,毛利率因開工率下滑明顯惡化。
- Google 前瞻本益比已降至約 14 倍,為本世紀以來(除 2008 至 2009 年)最低水準;搜尋收入年增從第一季 19 %、第二季 16.8 % 降至第三季 12 %,若第四季掉至個位數恐確認傳統搜尋廣告見頂。
AI 代理人與 Token 使用量結構轉變
- 今年 1 至 9 月,人類直接操作 AI 的每週 Token 使用量從約 3 兆增至近 10 兆(成長約 3 倍),而 AI agent 的 Token 使用量從 2 兆暴增至 50 兆(成長約 25 倍)。
- AI agent 執行相同任務的 Token 用量約為傳統直接語言詢問的 4 至 5 倍,顯示代理模式大幅推升算力消耗。
- 市場核心疑慮在於 Token 消耗(尤其快取輸入)能否創造足夠營收回饋,避免投資過多卻缺乏實質收益的風險。
科技革命歷史經驗與融資成本關鍵
- 科技史顯示重大技術初期多先用於娛樂、社交或看似無意義用途(如早期網路看影片、下載音樂、聊天),生產力提升往往延後 10 至 20 年才顯現。
- 錄影機、電話、電腦、網路等革命初期皆被質疑「浪費」,但最終催生完整生態系與商業模式,AI 目前生成短影音等現象符合歷史週期。
- 目前最大壓力來自融資成本而非技術本身,只要融資可控,初期混亂可接受;標普 500 非金融企業 91 % 債務採固定利率,短期無立即還款壓力,每股盈餘保底年增 20 %、加股權投資可達 30 % 至 40 %。
台股近期表現
- 台指期下跌 1,382 點,回到 4 萬 5 千點附近,但位階仍明顯強於韓國股市。
- 美股個股痛感強烈但指數尚未進入重災區,台股可觀察後續資金輪動與半導體族群修復機會。
- 市場整體仍處半信半疑階段,投資人宜聚焦企業基本面與現金流,而非每日雜訊。
觀點整理
美股指數平穩與個股劇烈分化
- 指數尚未呈現重災區,但個股痛感已非常強烈
- 四大指數跌幅有限,納斯達克與費半承壓主要來自個別巨頭財報。
- 對沖基金熱門持股單日蒸發 4% 至 5%,接近 2020 年 3 月疫情恐慌以來最劇烈單日跌幅。
- 七巨頭多數開始跑輸大盤
- 僅蘋果仍撐住正報酬,其餘負報酬者增加。
- 市場戲稱「買鏟子的掛了、賣鏟子的掛了,只有賣水果的創新高」。
- 市場廣度指標出現轉變
- 過去是大股撐高、中小股慘跌導致分化惡化;現在大股同步回檔,反而使廣度收斂。
- 正面解讀為修正接近尾聲,負面則需留意流動性踩踏風險。
AI 融資壓力與財報季挑戰
- 核心考驗在於現金流能否支撐持續投資
- 市場以極為刁鑽角度檢視營收與現金流匹配度,即使營收尚可,小瑕疵也足以引發重挫。
- 七巨頭陸續出現自由現金流轉負現象,亞馬遜過去 12 個月營業現金流雖增,但資本支出過大導致淨流出擴大。
- 非 AI 本業疲弱開始反向拖累 AI 擴張
- Google 廣告業務、亞馬遜電商收入不如預期,顯示傳統需求疲軟正影響 AI 投資節奏。
- Intel 則因 PC 訂單急縮與以色列工廠停工,單日重挫兩成,凸顯非 AI 業務崩潰的殺傷力。
- 估值並非主因,短期融資疑慮才是關鍵
- 多數巨頭基本面與本益比並未極端惡化,壓力主要來自未來融資成本與資本支出持續攀升。
經濟數據強勁與財富效應隱憂
- 第三季 GDP 遠超預期,主因 AI 固定投資
- 民間固定投資成長 9.4%,為疫情復甦以來最大增幅;消費支出亦維持強勁。
- AI 投資對 GDP 貢獻從去年約 0.4% 升至本季約 1.4%,第四季可能再升。
- 多方與空方對「基本面」解讀截然不同
- 多方認為經濟本質健康,股價回檔僅屬估值修正,應趁機買進。
- 空方強調目前經濟高度依賴股市財富效應;高盛估算 AI 相關股票漲勢已推升實質消費 0.4 個百分點,若大幅回檔將立即拖累 GDP。
- 生產力尚未真正反映,存在時間差
- 引用索洛悖論:電腦普及初期生產力統計看不到效益,需 lag 10 至 20 年。
- 目前 GDP 成長主要來自「投資本身」,而非 AI 帶來的效率提升,2027 年後投資動能可能遞減,須觀察生產力能否跟上。
期中選舉與 AI 建置供給風險
- 選舉結果將消除不確定性,但可能帶來監管壓力
- 資料中心周邊選民明顯轉向支持民主黨,呈現鄰避效應。
- 若民主黨大勝,可能強化監管與聽證會,使供給放緩;需求不會消失,但企業成本將上升、計畫被迫調整。
- 供給受限反而可能避免算力過剩
- 正面效果是遊戲可持續;負面則是原訂 2027 至 2028 年資料中心交付恐延遲。
散戶情緒轉冷與投資心態提醒
- 散戶交易熱度明顯降溫
- 佔羅素 3000 交易量比例從年初 15% 降至 10 月 8.8%,日均交易股數腰斬,顯示信心與熱情衰退速度快於機構。
- 切勿被每日雜訊牽著鼻子走
- 永遠會有說不完的利空,真正該關注的是企業是否持續賺錢、營收與獲利是否改善。
- 行情往往在半信半疑中成長,應建立中心邏輯,而非根據短期消息大幅調整策略。
科技革命初期的必然混亂與長期樂觀
- 歷史規律:新技術初期總先用於娛樂與「浪費」
- 電話先聊天、電腦先打電動與看 A 片、網路先下載音樂,AI 目前大量用於短影音與生成圖像,皆屬正常週期。
- 真正生產力提升與商業模式成熟需時間,初期混亂可接受。
- 融資可控前提下,對本輪回檔保持高度信心
- Google 前瞻本益比已降至約 14 倍,接近本世紀最低水準,具備自研晶片與模型優勢,被視為機會大於危機。
- 長期關鍵仍在生產力是否有效提升;只要融資壓力可控,短期混亂不構成否定 AI 價值的理由。
台股簡評
- 台指期大幅回檔,但相對韓股仍顯強勁
- 位階雖下修,整體韌性優於周邊市場,後續機會仍值得觀察。
閱讀推薦書籍:《為所有人:WWW 之父看到的數位未來》
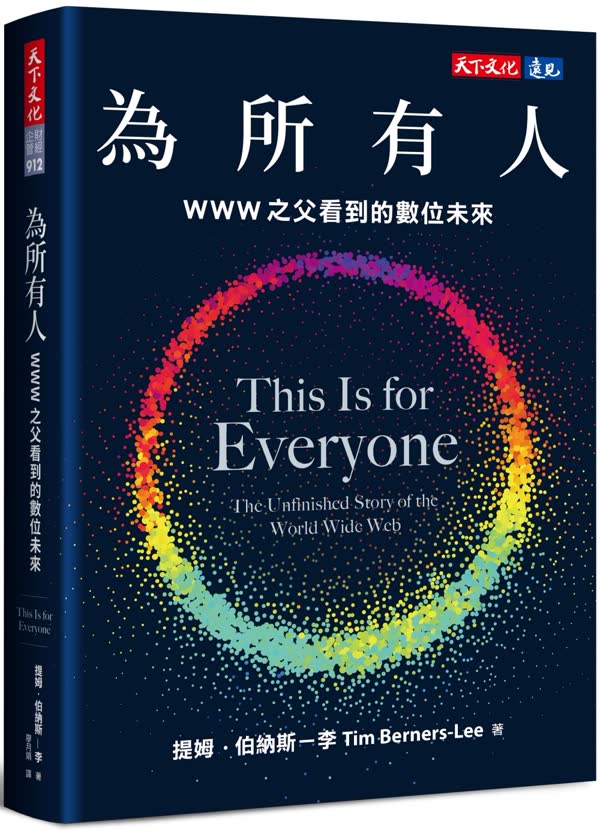
作者:提姆·柏納茲-李/Tim Berners-Lee
- 全球資訊網發明人
發明背景與核心概念(1989 年)
- 當時作者在歐洲核子研究組織(CERN)工作,面對不同電腦系統無法互通的困境。
- 提出大膽構想:既然電腦能透過網際網路通訊,為何不能把電腦內的檔案互相連結?只要點擊文字,就能跳到另一份文件。
- 這就是全球資訊網(WWW)最核心的「超連結」概念。
- 當時幾乎無人理解,實驗室也非為開發網路而設;他不斷爭取資源,最終架構出整個網路基礎,逐步改變數十億人的生活。
原本的理想 vs. 現況反思
- 理想:希望全球資訊網成為開放、自由、去中心化的世界。
- 現實:網路已逐漸被大型科技巨頭的平台(尤其是演算法)所掌握。
- 人們每天使用的搜尋引擎、社群媒體與各種應用,持續收集個人資料。
- 進入 AI 時代後,使用者的提問、想法與訓練資料,都會被 AI 拿走進一步訓練;AI 雖能代為購物、安排行程、處理財務,卻讓人更依賴,資訊也完全暴露。
科技革命的最大風險
- 風險未必是「技術不夠進步」,而是「技術越來越強大,但控制技術的權力卻越來越集中」。
- 作者回顧過去 30 年:他解決了一個好問題(創造 WWW),卻也產生極大副作用——當前網路時代與當初理想的去中心化世界,距離越來越遠。
推薦理由與思考價值
- 特別適合在 AI 快速發展的當下閱讀,作為對科技發展方向的反思。
- 提醒讀者:技術本身不是問題,權力集中與控制權的失衡才是真正需要警惕的核心。
Last updated on