2026 10
2026-10-23(五)颱風魔咒!美股出事了?費半狂瀉近 7%,台積電 ADR 跌超 4.5%
摘要整理
美股重挫與半導體重災區
- 昨日美股科技股全面暴跌,費城半導體指數單日下跌接近 7%,納斯達克指數下跌 2.6%,為四個多月以來最大單日跌幅,費半防線已回落至 7 月份低點。
- 道瓊指數僅上漲 11 點、漲幅 0.02%,收在 52,867 點;標普 500 下跌 93 點、跌幅 1.21%,收在 7,663 點;納斯達克下跌 694 點、跌幅 2.6%,收在 26,008 點,三大指數相對仍撐在高位。
- 費半單日重挫 773 點、跌幅 6.7%,收在 10,731 點,個股方面 AMD 下跌 8%、應用材料下跌 8.16%、輝達下跌 4.4%、博通下跌 4.3%,台積電 ADR 下跌 4.5%、日月光 ADR 下跌 11%、聯電 ADR 下跌 6.5%。
多重利空交織與市場情緒
- 中東衝突升溫推升布蘭特原油突破每桶 112 美元,加上 Meta 與 SpaceX 財報後的融資疑慮,以及中國股市正式進入熊市,多重利空在短時間內接連釋出。
- 避險基金空頭部位已接近五年新高,整體水位升至過去五年第 99 個百分位,同時購買 CDS 部位持續上升,顯示避險情緒快速升溫。
- 市場最大問題並非單一利空夠壞,而是壞消息一個接一個出現,導致投資人恐慌感累積,符合快樂痛苦原則中「數個壞消息最好一次發佈」的心理現象。
原油上漲與通膨外溢壓力
- 布蘭特原油前日上漲 3.3%,價格約在每桶 112 美元,距離 3 至 4 月高點越來越近,冬季需求可能進一步擴大壓力。
- 美國家庭取暖用油自 2 月霍爾木茲海峽關閉以來上漲約 50%,柴油與取暖油價格每加侖達 6.14 美元,創歷史新高,緬因州與新罕布夏州約三分之一家庭依賴燃油取暖。
- 農產品現貨價格過去一年上漲 19%,其中黃豆與糖類分別上漲 32%、小麥上漲 31%、黃豆粉上漲 29%、棉花上漲 26%,僅可可與咖啡分別下跌 6% 與 22%,但終端價格並未同步下降。
川普政策成效與政治壓力
- 美國 9 月通膨升至 3.7%,明顯高於拜登卸任前的 2.9%;30 年期房貸利率從 7.04% 上升至 7.4%,遠高於川普承諾的 3%。
- 關稅稅率從 2.7% 上行至 11.6%,但 8 月貿易逆差仍高達 1,056 億美元;汽油價格每加侖 4.26 美元、柴油 6.32 美元,分別較上任時上漲 40% 與 70%,住宅電價從每度 16.27 美分升至 18.31 美分。
- 移民政策相對達標,非法越境人數從上任前一個月的 47,000 人降至 8,800 人,逮捕人數增加超過 4 倍,並宣稱已有 300 萬名無證移民離開美國,但整體 18 項主要承諾中約 70% 未完成。
Meta 與 SpaceX 融資與信用風險
- Meta 第三季自由現金流轉為負 21 億美元,為 2012 年上市以來首次單季轉負,資本支出底標調升至 1,350 億美元、高標 1,450 億美元,表外採購與擔保承諾預估接近 7,400 億美元。
- Meta CDS 價格本周創下 2025 年關稅戰以來新高,股價財報後重挫約 7%;SpaceX 債券利差擴大,2031 年到期債券較同天期美債高出 1.2 個百分點,2036 年達 1.6 個百分點,接近非投資等級債水準。
- 甲骨文、SpaceX、Alphabet、Amazon、Meta、輝達與博通等七家企業 9 至 10 月 CDS 交易名目金額超過 90 億美元,遠高於 7 月的 20 億美元,顯示市場避險需求急遽上升。
軟銀與 AI 投資集中風險
- 軟銀因重押 OpenAI 達 650 億美元,股價從高點下跌約五成,市值蒸發至 24.7 兆日圓(約 1,570 億美元),單月跌幅達三成,成為日經指數當月表現最差成分股。
- 軟銀為支撐 AI 布局,於 9 月發動史上最大規模企業債發行,籌集 111 億美元,但借貸規模擴大反而加深市場對評價鬆動的疑慮。
- OpenAI 面臨中國低成本 AI 模型競爭,Anthropic 又提前上市搶資金,凸顯單一押注大型 AI 公司的高度集中風險。
中國股市進入熊市與監管壓力
- 滬深 300 自 6 月以來下跌約兩成,已連跌十周並正式進入熊市,即使第三季 GDP 優於預期仍無法挽回信心;香港恒生科技指數單日重跌接近 5%。
- MSCI 中國指數企業獲利成長仍有 11%,本益比基期快速下滑,但市場信心明顯弱於台股,國家隊操作的九檔 ETF 成交金額達 520 億人民幣,融資餘額卻降至 2025 年底以來低點。
- 市場監管總局召集阿里巴巴、京東、拼多多、小紅書、快手與字節跳動等電商平台,要求加強商品品質管理,引發對獲利能力受壓的擔憂,阿里巴巴股價出現兩個月來最大單日跌幅。
AI 資源配置與生產力隱憂
- 中國上市公司數據顯示,AI Token 消耗量有 55% 集中在短劇與影片生成,僅 24% 用於電商與行銷、15% 投入軟體開發,真人風格影片 Token 消耗量約為純動畫的兩至三倍。
- DeepSeek 近期募資 150 億美元,寧德時代與騰訊等選擇入股,並開源 AI 推論技術以壓低晶片與能源成本,但使用量暴增後仍未明顯帶動真實生產力提升。
- 短期利空多半早已存在,真正長期風險在於 AI 資本與電力資源若持續錯配至娛樂內容,而非有效提升生產力,將削弱三至五年後的實質價值創造。
投資心法與人性觀察
- 三大指數多數仍在高位,費半因上半年漲幅較大而出現乖離回檔,從本益比週期與賣鏟企業獲利來看,股價已相對受委屈,長線仍具佈建參考價值。
- 投資人真實風險承受力需透過極端行情驗證,若未經歷過單日資產快速蒸發 10% 的情緒波動,容易高估自身承受能力,槓桿操作被迫平倉則會深刻烙印資產管理重要性。
- 人性在漲跌循環中不變,下跌時恐懼告訴自己再等更低而不敢出手,上漲時安全感回來又擔心錯過而追高,長期主義者需平衡耐心與行動力,才能撐到市場最終創下歷史新高。
觀點整理
美股與半導體重挫
- 美股前一晚出現劇烈下挫,科技股尤其費半接近單日 7% 跌幅,納指也創下多月來最大單日跌幅,費半防線已回測 7 月低點。
- 真正壓力集中在費半與相關 ADR(輝達、AMD、應材、台積電、日月光、聯電等),三大指數相對仍處高位,屬於可接受的乖離調整,而非全面崩盤。
- 台股因颱風休市,但若美股續弱,下週開盤壓力可能顯著放大。
多重利空交織與市場情緒
- 本輪下跌並非單一事件,而是中東衝突推升油價、Meta 與 SpaceX 財報後的融資與表外承諾疑慮、中國股市正式進入熊市、歐洲政治與利差擴大等利空「一個接一個」釋放。
- 市場最大問題不是個別利空本身有多嚴重,而是壞消息陸續出現卻無法一次出清,符合「快樂痛苦四原則」:好消息要分開發、壞消息最好一次講完,否則投資人會因「慢慢磨」而更恐慌。
- 避險基金空頭部位已接近五年新高,CDS 交易量從第三季起暴增,反映避險情緒升溫,但這更像情緒性回檔,而非立即出現破產潮的系統性危機。
原油、通膨外溢與政策侷限
- 布蘭特原油突破每桶 112 美元,加上冬季需求與霍爾木茲海峽影響,取暖油、柴油已創歷史新高,部分家庭取暖成本大幅上升。
- 農產品現貨價格普遍上揚(黃豆、小麥、糖等),肥料成本上漲進一步推升食品通膨,形成能源與糧食雙重外溢。
- 川普多數核心承諾進度落後:通膨、房貸利率、燃油與電價皆高於上任時水準,關稅雖大幅調升但貿易逆差仍高;製造業產出因自動化與海外設廠而增加,就業卻幾乎未見成長。
- 移民政策是少數明顯達標項目,非法越境人數大幅下降。整體約 70% 承諾未完成或僅間接完成,若股市再明顯回檔,其政績亮點將更形稀薄。
財報、融資壓力與個股風險
- Meta 第三季財報本身不差,但自由現金流轉負、資本支出上修、表外承諾規模龐大,加上 CDS 價格快速走高,市場開始質疑其估值與舉債能力。
- SpaceX 債券利差已接近非投資等級水準,融資成本明顯偏高;軟銀因重押 OpenAI 而市值大幅蒸發,顯示單一標的與高槓桿布局的脆弱性。
- 高殖利率與 CDS 暴增反映市場對 AI 資本支出能否轉化為生產力的疑慮,但這些擔憂並非全新,更多是情緒在重複利空中打轉。分散持有權值股仍優於單壓個股。
中國股市與 AI 資源錯配
- 滬深 300 已連跌多週並正式進入熊市,即使第三季 GDP 優於預期也無法提振信心;港股科技股單日重挫,國家隊進場護盤但融資餘額卻降至低點。
- 中國 AI 的隱憂在於資源錯配:Token 消耗高度集中於短劇與影片生成,真正用於電商、行銷或軟體開發的比例偏低,若大量算力與資本只創造娛樂內容而非生產力提升,長期風險更高。
- 中國雖有廉價電力與算力優勢,但能否轉化為有效產值仍受質疑;美國則面臨融資成本過高、實體 AI 推進仍有距離的問題。
投資心態與長期視角
- 極端波動是檢驗真實風險承受度的時刻。若從未經歷過單日大幅回檔或槓桿被迫平倉,對自身情緒與承受力的認知容易產生錯覺。
- 對美股抱持「不信只漲不跌,但相信拉長時間終會創新高」的態度;股市本質是等待的行業,誰能撐得久、等得起,勝率越高。
- 費半從本益比與 AI 週期來看,上半年漲幅已大、下半年乖離回檔屬合理,但「賣鏟子」企業的長期價值仍在,現階段可能是佈建機會而非遊戲結束。
- 人性不變:下跌時總覺得還會更低而不敢買,上漲時又怕錯過而追高。真正付出代價的往往不是看錯方向,而是不知道何時該閉嘴、何時該依循原本操作原則。
實體 AI 的長期機會
- 短線融資循環、資源錯配與情緒波動都屬噪音;真正關鍵是 3–5 年內 AI 能否有效提升生產力。
- 實體(物理)AI 若從電腦走向工廠、醫院、物流與家庭,將帶動大腦(運算與模型)、軀幹(感測、馬達、減速器)與整機廠的完整供應鏈,而非單一品牌勝出。
- 目前機器人成本仍高,量產後零組件需求與單價變化才是觀察重點;一旦成本下降,衝擊與機會都將遠大於目前生成式應用。
閱讀推薦書籍:《實體 AI 革命》
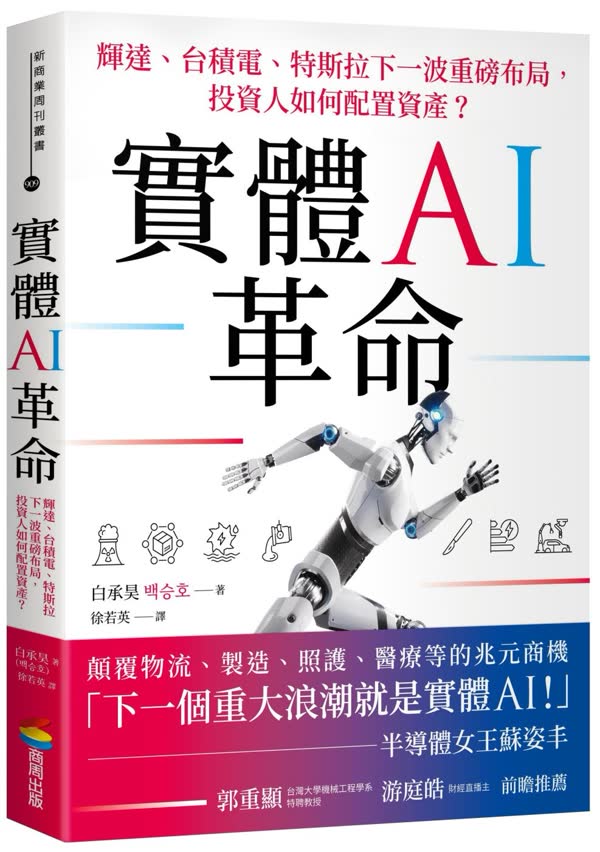
書籍核心問題
- 若 AI 不再只停留在電腦裡回答問題、整理資料,而是走進工廠、醫院、物流中心,甚至進入家庭,整個產業鏈會發生什麼變化?
作者:白承浩
- 韓國科技技術院(KAIST)出身,主修機器人工程
- 研究過自動駕駛
- 具備跨國公司與能源設備相關工作經驗(17 年以上)
- 擅長從「技術如何第一波商業化」與「企業如何真正賺錢」的角度分析
核心主張:實體 AI(物理 AI)不會只有一家贏
- 實體 AI 將形成龐大供應鏈生態,而非單一贏家獨占
- 投資與觀察應跳脫只盯最終機器人品牌,轉而關注掌握技術、成本優勢與溢價能力的企業
產業三分法(本書最實用框架)
-
大腦(運算與決策層)
半導體、AI 模型、運算平台、相關軟體 -
軀幹(感知與動作硬體)
感測器、馬達、減速器、制動器等 -
整機廠(系統整合)
把大腦與軀幹整合成最終產品的廠商
關鍵洞察
- 未來機器人零組件的市場機會,重點不在「賣出幾台機器人」,而在:
- 每台機器人需要多少零組件
- 零組件單價是否會隨量產而下降
- 目前已能做出初步型機器人,但成本仍太高,如何有效壓低成本是實體 AI 能否真正突破的核心挑戰
- 目前仍處於前期高投入階段,短期融資循環與資源錯配(例如大量算力用在短劇、娛樂生成)是風險,但一旦成本降下,實體 AI 帶來的產業衝擊將非常巨大
與當前市場的對照
- 短期市場擔憂融資成本過高、資源錯配(AI 算力被大量用於娛樂短劇而非生產力提升)
- 本書提醒:真正值得關注的是實體 AI 能否在未來 3–5 年有效提升生產力,讓資源投入產生實質回報
結論
整體而言,這本書提供一個清楚的供應鏈視角,幫助投資人與產業觀察者從「只看終端品牌」轉向「看整條價值鏈的成本與技術卡位」。
Last updated on