2026 09
2026-09-18(五)台灣央行為何不升息?第 2 戶貸款回 7 成,房市底部到了?
摘要整理
美國股市反彈概況
- 美國升息後四大指數全面反彈,道瓊上漲 316 點、漲幅 0.61%,收在 51,778 點,已靠近半年線附近。
- 標普 500 指數上漲 85 點、漲幅 1.14%,收在 7,637 點;納斯達克指數上漲 439 點、漲幅 1.69%,收在 26,418 點,並站上所有均線。
- 費半指數上漲 353 點、漲幅 3.14%,收在 11,599 點,勉強守住第二隻腳,顯示科技股領漲動能仍強。
台灣央行利率決策與意外性
- 央行理監事會議決定重貼現率、擔保放款融通利率及短期融通利率全部維持不變,連續 10 個季度未調整,重貼現率仍維持在 2%。
- 市場原先預期央行可能升息半碼或一碼,並搭配信用管制放鬆,但最終選擇按兵不動,僅有少數理事支持升息,大多數傾向維持現狀。
- 與國際趨勢明顯背離,日本、韓國、歐洲央行均已進入升息循環,台灣則強調「走自己的路」,不機械式跟進。
通膨溫和與政策空間保留
- 央行指出台灣自 2020 年疫情以來累積通膨約 14%,遠低於英國 31%、美國 28%、歐元區 26%、南韓 19%,與日本相近。
- 今年 CPI 預估上修至 2.03%,高峰出現在第三至第四季約 2.35% 至 2.37%,明年第一季 2.3% 後逐步降至第二季 1.74%、第四季 1.5%,低於 2% 目標。
- 央行認為過去已採取溫和漸進式緊縮,且通膨相對可控,因此保留政策空間,不急於跟進美國升息。
通膨可能被低估的風險
- 行政院追加預算中「穩定民生」項目達 4,213 億元,其中 2,333 億元用於增資中油、補貼油氣電價及台電,總計超過 1,000 億元補貼壓低物價統計。
- 整體追加預算高達 6,076 億元,約為過去的 6 至 7 倍,顯示政府透過大量補貼延緩漲價轉嫁,年底後轉價壓力恐升高。
- 8 月農產品價格明顯上漲,番石榴漲 30.2%、香蕉 26%、玉米 21%、鳳梨與芒果各 20%,加上電腦價格年增 7.5%,體感通膨可能遠高於官方數據。
貨幣供給與偏緊政策立場
- M2 年增幅目前約 6.75%,雖高於長期參考區間 2.5% 至 6.5%,但央行強調資金主要流向 AI 企業與股市,而非單純寬鬆造成。
- 過去幾年 M2 平均年增幅從 5.8% 到 8.7%、7.4%、6.2%、5.8%、4.5%,近期雖回升,但央行認為是 AI 景氣拉動信貸需求,並非政策主動放水。
- 金管會同步加強監管,包括提高整戶擔保維持率提醒門檻、設立紅線並嚴控違約交割,顯示整體金融環境仍偏向緊縮。
房市信用管制全面放寬
- 第二戶貸款成數從 6 成提高至 7 成,回到兩年前水準;同時取消購地貸款期限動工切結書,改由銀行個案評估風險。
- 全體銀行不動產貸款集中度從 2024 年 6 月高點 37.61% 降至今年 7 月底 34.44%,兩年下滑 3.14 個百分點,已回到疫情時期水準。
- 非不動產放款已衝高至 14.3 兆元,房貸年增幅僅 3.4%、消費性貸款降至 4.5%,顯示資金已明顯轉向非房市領域。
房市量能回升與價格底部訊號
- 今年 1 至 7 月全國建物買賣移轉棟數約 15.4 萬棟,年減幅從去年同期 26% 收斂至僅 2%,量能已止穩並有望超越去年。
- 第二季信義房價指數較高點回落僅 0.4%,年增幅從第一季 -0.5% 轉正至 2.7%;永慶房價指數年減幅從 3.8% 收斂至 1.2%。
- 8 月大台北房價年增幅達 5.24%(台北市 6.57%、新北市 3.96%),預售案僅 246 案、年減 21%,總銷金額從前年 9,700 億元降至今年 5,400 億元,供給緊縮支撐價格。
AI 浪潮下的經濟與資產結構轉變
- 台灣今年經濟成長率已上修至 11% 至 12%,遠高於韓國約 3%、日本約 1%、歐洲 0% 至 1%,主要受 AI 出口帶動。
- 新竹等地所得中位數前 1% 村里平均所得達 342 萬至 459 萬元,65 歲以上人口占比僅 3% 至 5%,遠低於台北高所得區的 16% 至 24%,反映新富族群崛起。
- 竹北新建案開價已突破每坪 100 萬元(約 103 至 106 萬元),總價 3,200 至 3,400 萬元的三房產品成交估約 90 至 100 萬元,顯示資金正從科技產業向地方房市擴散。
觀點整理
美國市場與升息後反應
- 升息後美股四大指數全面反彈,原油走低,呈現「買預期、賣現實」格局。
- 市場週期資金輪替明顯,先前做多美債殖利率的資金開始回補空單。
- 美股下拉幅度不小,需觀察未來能否持續築底;道瓊已觸及半年線附近,納指重新站上所有均線。
台灣央行凍漲利率決策
- 央行理監事會出乎市場預期,重貼現率、擔保放款融通利率等全面維持不變,未跟隨美國、日本、韓國、歐洲等主要央行升息。
- 楊總裁強調「走自己的路」,理由是台灣累積通膨遠低於英美歐韓,接近日本水準,通膨壓力相對溫和。
- 多數理事支持按兵不動,僅少數支持升息;央行認為只要通膨可控,就保留政策空間,不必機械式跟進。
- 台灣經濟成長幾乎保 10、甚至上看 11-12%,遠高於韓日歐,但央行主張過去已採溫和漸進緊縮,現階段無再升息必要。
通膨被低估與轉價風險
- 官方通膨數據嚴重低估真實壓力,主要因政府以大量追加預算補貼油氣電價與中油台電,把部分漲價壓在統計之外。
- 穩定民生預算高達 4,000 多億,其中逾半用於補貼,追加預算規模已是過去 6-7 倍;補貼不可能永久持續,11 月 28 日後轉價機率高。
- 明年通膨預估被嚴重低估,台電中油遲早調價;加上美伊戰事外溢至 3C 產品與電力,AI 科技通膨已開始顯現。
- 體感通膨遠高於官方數字(電腦價格年增 7.5%,外食與農產品漲幅更明顯),第三季因大雨導致農糧物價升溫。
貨幣政策實質偏緊
- 央行雖未升息,但主張過去政策利率本就未跟隨降息,因此無必要現在跟隨升息。
- 市場真實利率與借貸成本已明顯上升,尤其 7 月後資金取得不易,整體環境實質偏緊。
- M2 年增幅回升主要來自 AI 景氣帶動信貸與資金需求,而非央行主動寬鬆;資金流向 AI 企業與股市,並非房市。
- 金管會同步嚴控杠杆與違約交割,避免信貸進一步擴張,與央行「實質偏緊」態度一致。
房市信用管制放鬆與轉折
- 第二戶貸款成數從 6 成回升至 7 成,購地貸款動工切結書取消,等於打炒房政策全面鬆綁至兩年前水準。
- 央行理由是不動產貸款集中度已從高點明顯下滑,非不動產放款大幅成長,房貸年增幅大幅降低,管制已達效果。
- 建商公會高度肯定,認為有助降低自住族自備款壓力,並符合實務開發時程。
- 本輪炒房循環正式結束,量能已止穩回升,今年交易量確定優於去年;雙北房價幾乎未跌,中南部承壓較明顯,預售屋供給大幅萎縮,第四季價格反應機會升高。
- 政策放鬆後,市場心理情緒可能在第四季反轉,資金有機會從股市回流房市。
對央行決策的綜合看法
- 不同意但理解:通膨壓力與全球趨勢存在,政府長期物價壓制遲早轉價,本應預防性升息,但央行選擇不升息並放寬信用管制。
- 大膽預判 12 月可能一次升兩碼;決策背後可能受建商與選舉壓力影響。
- 信用管制長期壓縮流動性卻未使房價大跌,導致無房者覺得改革不夠、有房者利益受損,政策兩面不討好。
- 楊總裁連續兩年獲全球央行總裁 A 級評比,整體表現獲金融界肯定。
AI 浪潮與新富時代
- 台灣經濟與資產價格暴漲主因是 AI 浪潮帶動遊資,若無 AI,成長可能僅與歐日相當。
- 新富財富集中效應明顯,新竹等高所得年輕族群帶動房價,竹北已挑戰板橋水準,未來可能進軍台北。
- 房地產與股市必須用「AI 遊資 + 央行政策鬆綁」雙重視角重新理解,觀察房市能否有效吸收資金、降低亂竄風險。
閱讀推薦書籍:《世界為什麼越來越分裂?》
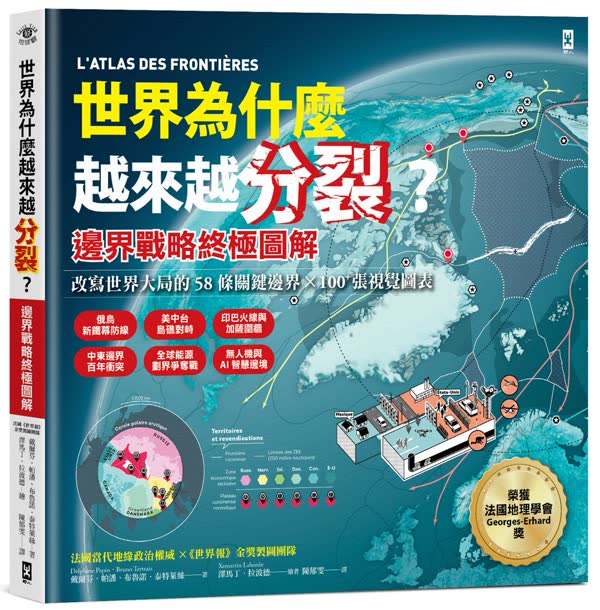
核心主題
探討「世界的邊界」——為什麼這裡是法國、那裡是德國、這邊是印度?不是單純教認國家,而是透過「邊界」重新解讀國際新聞與衝突。
邊界的本質
- 一條線只要雙方都接受,就是地圖上的「界線」。
- 只要有一方不承認、另一方又不願後退,細線就會變成真正的「前線」。
- 所有衝突最終都圍繞同一件事:「我的權利到哪裡結束?你的權利從哪裡開始?」
歷史與現實案例
- 二戰為什麼打起來?
- 以巴衝突為什麼幾十年解不開?
- 這些都可用「邊界與權利歸屬」來解釋。
從自然國界到虛擬霸權的轉變
- 一開始從「自然國界」思考,但發現並非我們想像中那麼「自然」。
- 在虛擬世界時代,國土(領土)的重要性似乎下降。
- 過去的爭霸(雅典 vs 斯巴達、北約 vs 俄羅斯、修昔底德陷阱)多圍繞國土與殖民地。
- 21 世紀美中競爭:雙方幾乎沒有直接領土衝突,卻打得如火如荼。
新時代的競爭焦點
- 現在打的是「晶片技術、量子電腦、GPT vs DeepSeek」等科技與 AI 優勢。
- 以台海為例:美國在意第一島鏈的封鎖地位,但更關鍵的是台積電。
- 輸一塊地或一個臺灣可能還好,但若輸掉晶片製造或 AI 領先地位,幾乎等於全輸。
閱讀價值與特色
- 用地理與地圖視角理解地緣軸線如何演變到現在。
- 幫助以新角度看待 21 世紀的 AI 競爭與國際秩序。
- 圖書形式(彩色地圖豐富),適合通勤翻閱、培養氣質,提供直觀的地理觀與國際視野。
總結
這本書透過「邊界」這個切入點,把歷史衝突與當代科技競爭連結起來,適合想從地理與權利角度重新理解國際新聞的讀者。
Last updated on