2026 09
2026-09-04(五)沒人接盤,債市要變天?2027 兆元帳單來了,美股內部出現裂痕?
摘要整理
美股與利率市場動態
- 美股昨日出現反彈,道瓊上漲 624 點(1.18%)收在 53,686 點,標普上漲 81 點(1.06%)收在 7,747 點,納指上漲 366 點(1.4%)收在 26,584 點,費半僅上漲 12 點(0.1%)收在 11,352 點,主要受美債殖利率回落帶動。
- 9 月份升息預期機率從 60% 下滑至 50%,聯準會理事華勒指出通膨雖仍高於目標,但近期數據已出現降溫跡象,若未來兩周數據延續,升息可能延後。
- 市場廣度自 6 月下旬起惡化,資金從科技 AI 轉往景氣循環與價值股,指數仍卡在 6 月 2 日附近水準,輪動感降低並轉向單一個股表現,量能同步萎縮。
記憶體產業現況與股價分化
- 記憶體實體報價持續走強,韓國 DRAM 出口單價每公斤從 2025 年下半年不到 2 萬美元,一路創高至 2026 年 8 月的 9.22 萬美元,供給更顯稀缺。
- 三星、SK 海力士與美光股價已進入整理,多數卡在長期上升趨勢線與短期下降趨勢線之間,50 日均線對 SK 海力士形成明顯反壓,波動率同步下滑且追高意願不足。
- 中國長鑫存儲 DRAM 全球市占率從前一年 4% 升至 10%,NAND 市占率從 9% 升至 14% 並超越 Sandisk,但在缺貨環境下讓出部分市占仍不影響主要廠商獲利暴增。
市場流動性與信用收縮
- 實質貨幣成長與經濟成長的超額流動性指標早在 6 月中旬跌入負值,通常領先風險資產 3 至 6 個月,已逐步對股市產生影響。
- 全球金融條件收緊,實質利率普遍上升,台灣信貸與不限用途借貸額度整體收縮,即使質押利率僅 2% 也因額度不足而難有借貸誘因。
- 韓國股市券商帳戶存款從去年約 60 兆韓元升至 140 兆韓元附近,雖較五六月份淡化但仍偏高,且今年以來 80% 散戶呈現虧損,即便韓股漲幅近 50% 仍可能出現負報酬。
債市賣壓與全球利率環境
- 10 年期美債殖利率在 4.7% 至 4.8% 震盪,日本 10 年期公債殖利率首度觸及本世紀 3%,英國與德國分別升至 5.28% 與 3.39%,債市表現仍弱。
- 本波債災跌幅約 4.2% 至 7.8%,遠低於 2022 年全球債券市場總跌幅 23.3% 與政府 10 年期公債跌幅 35%,屬高檔利率維持而非全面崩跌。
- 債券問題未解導致股市難立即好轉,若透過國家力量干預撐住殖利率,市場可能改以美元貶值來補足風險溢酬,進而形成新一波美元賣壓。
台灣壽險業幣別錯配壓力
- 台灣壽險業管理資產約 1.2 兆美元,海外曝險達 6,960 億美元(僅次於加拿大退休基金與丹麥保險基金),匯率避險比例僅 43%,屬 15 年來最低水準。
- 資產端約 60% 屬外幣、30% 為本幣,負債端卻有 80% 以新台幣支付、僅 20% 外幣,形成明顯幣別錯配;國泰、富邦、南山、新光海外債券占比多在 50% 至 67%。
- 金管會已要求降低與新台幣負債不相稱的海外資產、增加美元保單發行,並設定年度降低幣別錯配目標,若美元快速貶值將使資產換回新台幣時大幅縮水並形成未實現損失。
AI 產業付款牆與集體共識挑戰
- OpenAI 資本支出從 2025 年約 110 億美元升至 2026 年 370 億美元,並預估 2027 年達 1,320 億、2028 年 1,690 億、2029 年 2,010 億、2030 年 2,110 億,2026 至 2030 年累計約 7,500 億美元。
- 算力合約多採先簽約後付款,真正付款待機房完工與算力交付後才開始,明年與後年將迎來第一批大量付款高峰(剩餘合約名目價格從 2026 年 1,100 升至 2027 年 3,500 與 2028 年 3,600)。
- Anthropic 市值已達 9,650 億美元並超越 OpenAI 約 8,500 億美元,雙方競爭持續,若旗艦模型價格不調漲則需吸收記憶體與被動元件成本,自由現金流惡化壓力將在明年加大。
台股與整體市場觀察
- 台股收漲 582 點至 46,439 點,近期創高標的多集中在金融板塊(富邦金 8 月 24 日法說後隔日衝高、凱基 9 月 1 日創新高、台新星光金近期跟進),反映避險情緒仍濃厚。
- 市場防禦性買盤已出現,但根本原因來自債券市場買盤消失導致流動性緊缺,全球資金減少後量能減弱,資金在不同族群間輪動如搶椅子遊戲。
- 若明年企業能將過去過度投射的 AI 預期真正轉化為營收與現金流成長,下一階段遊戲才可能延續;目前市場多採觀望態度,檢驗付款能力與生產力提升成效。
觀點整理
市場總覽與資金輪動
- 美股與台股皆呈現悶漲、廣度惡化:指數未大跌,但資金輪動從 AI/科技轉向景氣循環與價值股,漲勢未如預期擴散,更像搶椅子遊戲;族群輪動感降低,轉為個股表現,量能同步萎縮。
- 防禦性買盤浮現:台股創高標的多集中金融股,反映避險情緒仍濃;外資對金融股有較顯著買盤,顯示對台股態度偏向保守。
- 內部結構分化明顯:比特幣卡在關鍵關卡,指數未崩但內部分化加劇,AI 內部輪動感也減弱。
記憶體產業基本面與股價落差
- 實體報價持續走強,股價卻進入整理:DRAM 出口單價創高、供給稀缺未停,三星、SK 海力士、美光皆卡在長期上升與短期下降趨勢之間,波動率下滑、追高意願低。
- 基本面與股價出現落差:至今未見客戶砍單或需求破壞的利空,上行趨勢未中斷;股價整理可能反映情緒洗盤,而非基本面惡化。
- 長期仍看好但過程痛苦:若報價維持強勢、雲端資本支出不轉弱,股價終有機會再創高,但多數人可能在悶盤中被洗出。
- 中國擴產影響有限:長鑫市占上升確實值得關注,但現階段屬增量市場,讓出部分市占不影響獲利大幅成長;真正風險在 2030 年後供需結構變化。
流動性緊縮與債市壓力
- 超額流動性已轉負:實質貨幣成長與經濟成長的超額流動性自 6 月中旬進入負值,領先風險資產 3–6 個月,正逐步壓抑股市。
- 全球金融條件收緊:實質利率上升、信用市場收縮,借貸意願下降;台灣則以額度緊縮為主,而非單純利率問題。
- 債市賣壓尚未達崩跌程度:殖利率高檔震盪,跌幅遠低於 2022 年債災;屬央行偏緊環境,而非全面流動性崩潰。
- 降息預期回落:9 月升息機率從 60% 降至 50%,若通膨數據持續降溫,升息可能延後,但債市問題不解,股市難立即轉好。
台灣壽險業幣別錯配風險
- 資產負債嚴重錯配:壽險業海外曝險規模龐大(僅次於部分海外退休/保險基金),避險比例偏低;負債以新台幣為主,資產大量持有美元債券。
- 台幣急升將造成資本壓力:美元貶值使外幣資產換回台幣大幅縮水,形成未實現損失;市場可能提前反映資本壓力。
- 金管會已啟動改革:要求降低與新台幣負債不相稱的海外資產、增加美元保單、設定年度錯配降低目標,並鼓勵國內投資。
- 金融股創高需審慎看待:表面受惠於手續費與借貸量上升,但背後壽險業匯率風險才是關鍵隱憂。
AI 產業付款牆與集體樂觀假設
- 算力合約先簽後付,付款牆將至:OpenAI 等巨頭已簽下多年算力承諾,真正付款集中於機房完工後;2027–2028 年將迎來第一波大量付款壓力。
- 資本支出規模驚人:單一公司未來數年資本支出可達數千億美元,高度依賴營收與現金流成長追上承諾速度。
- 模型升級未同步漲價:旗艦模型持續推出卻未調價,等於吸收記憶體與元件漲價成本,債務壓力上升;未來勢必面臨漲價或需求爆炸的考驗。
- 集體共識形成系統性風險:雲端、模型、晶片商皆以樂觀假設擴大承諾,個人行為加總後成為改變市場的力量;明年起將檢驗「付不付得出來」。
投資哲學與風險思考
- 機率大小不是唯一標準:即使高機率獲利,若一旦失敗即千金散盡(如俄羅斯輪盤),仍不值得參與;需同時衡量獲利與虧損幅度。
- 表面收益常藏隱藏成本:匯率、利息、稅負、流動性機會成本等,往往在資產負債表中才顯現;投資需看見完整代價。
- 長期多頭中仍可能被洗出:基本面未惡化、長期仍看好的標的,也可能因情緒與流動性而長期整理,多數人難以待到最後。
智慧通膨下的新商機
- 答案不再稀缺,確定性變得珍貴:AI 使知識與內容供給暴增,專業報告 sal 易取得,但誰能保證正確、承擔責任,才是真正價值。
- 信任與責任無法被 AI 取代:醫療、金融、法律等領域,客戶購買的是「出事時有人負責」的確定性,而非單純資訊。
- 品牌價值轉向降低選擇成本:未來最有價值的企業,不是宣稱擁有最多 AI 的公司,而是能把 AI 不確定性降到最低、幫助客戶放心採購的公司。
閱讀推薦書籍:《智慧通膨下的新商機》
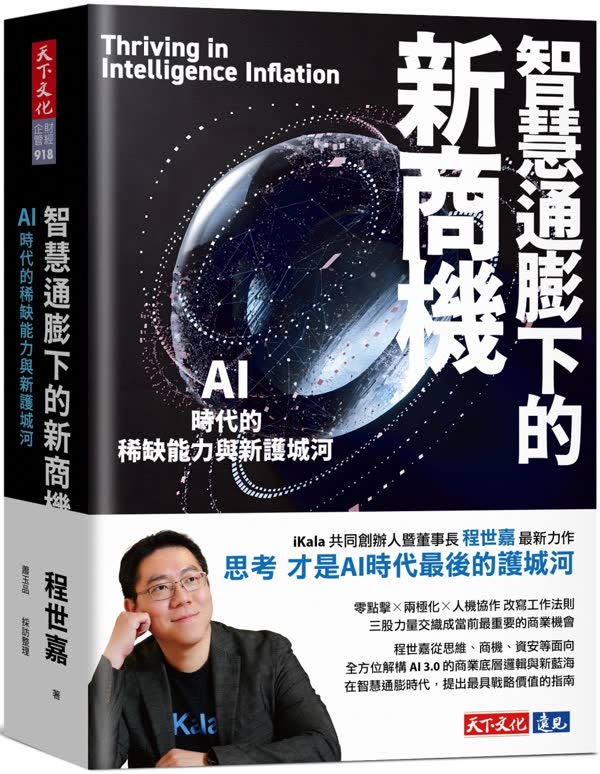
核心概念:什麼是「智慧通膨」
- AI 讓知識、分析、內容的供給突然暴增。
- 過去律師、顧問、工程師等高薪工作,靠的是掌握一般人沒有的知識與判斷。
- 現在用 AI 幾秒鐘就能產出看似專業的報告、法律說明或投資分析,答案本身不再稀缺。
新的價值來源:確定性與責任
- AI 能快速給出大量答案,但無法保證正確性,也不會替使用者承擔後果。
- 真正有價值的,是有人能:
- 確保 AI 產出的數據可信
- 幫客戶排除錯誤、確認風險
- 在結果出問題時願意負責
- 金融、醫療、法律、工業控制等產業,不會因為 AI 能回答問題就變成免費服務。客戶要買的不只是資訊,而是信任感與責任承擔。
對工作與產業的影響
- AI 不會大量取代工作,因為所有工作最終都需要「負責人」。
- 未來最有價值的企業,不是宣稱自己「很會用 AI」的公司,而是能把 AI 的不確定性降到最低的公司。
- 人們使用 AI 後,反而可能更需要專家:因為網路上真假難辨的專業內容暴增,選擇成本上升,消費者更焦慮。
商業機會的本質
- 品牌與企業的價值,不只是提供產品,還要降低客戶的選擇成本。
- 醫院提供診療的信任
- 銀行提供資產安全
- 會計師提供合規保障
- 最終賣的是「確定性」:在大量答案中,幫客戶找到一個可以放心採用的答案。
- 「智慧通膨下的新商機」,有時不是全新的機會,而是那些從未改變的舊商機(信任、責任、降低不確定性)。
導讀者的總結觀點
- 程世嘉被視為對 AI 有深刻理解的台灣作者之一。
- 這本書提供許多值得觀察與反思的觀點,適合搭配財經投資思維一起閱讀。
Last updated on