2026 09
2026-09-11(五)油價破百,債券失火!股市撿便宜?
摘要整理
債券市場失火與美債殖利率攀升
- 美國 10 年期公債殖利率一路從 4.8% 推升至接近 5%,20 年與 30 年期同步走高,顯示債券市場壓力遠大於股市
- 財政部首輪公債回購僅 60 億美元,占整體美債規模約 0.02%,市場解讀為利多出盡,反而加速殖利率上行
- 即便回購規模擴大至 80 億美元進行扭轉操作,對龐大美債市場仍屬杯水車薪,無法有效緩解賣壓
油價突破百元與通膨再升溫
- 布蘭特原油期貨單日上漲 6.42 美元,漲幅 6.34%,收在 107 美元,創下約 5 個月新高
- 西德州原油同步大漲 6.43 美元,漲幅 6.69%,收在 102.48 美元,突破 100 美元關鍵關卡
- 8 月生產者物價指數月增 0.4%,年增來到 5.4%,最終需求商品價格單月大漲 1.1%,能源貢獻明顯,柴油暴增 24%
實質利率持續走高與資金稀缺
- 美國 10 年期實質利率從 3 月底 1.72% 一路上升至 2.43% 至 2.5% 區間,反映資金成本升高
- 市場對未來一年升息預期最多僅 1 至 2 次,但實質利率仍上揚,主因經濟成長預期提升與 AI 資本支出搶資金
- 美銀統計顯示基金手上現金仍高達 1,630 億美元,顯示資金並非短缺,而是自 7 月後轉為保守觀望
美股回檔與籌碼結構觀察
- 道瓊指數下跌 316 點、跌幅 0.6%,收在 52,064 點;標普下跌 44 點、跌幅 0.58%,收在 7,591 點
- 納斯達克下跌 171 點、跌幅 0.65%,收在 26,081 點;費半指數重挫 317 點、跌幅 2.6%,收在 11,614 點
- 多數對沖基金仍持續追逐 AI 與半導體,量能雖未回到 5、6 月高點,但已優於 7 月,籌碼結構偏多
全球債務壓力與 AI 搶占資金
- 根據 OECD 對 38 個成員國統計,去年全球政府債務利息已超過 2 兆美元,相當於 GDP 的 3%,今年借款規模再創 18 兆美元新高
- 美國預算赤字占 GDP 達 7.5%,且預估至 2030 年維持高檔,遠高於日本約 2% 的水準,10 年期利率卻已逼近 5%
- 四大雲端服務商今年發債規模約 3,200 億美元,遠高於去年 2,000 億與前年不到 100 億,直接吸走長天期資金,導致美債買盤稀缺
川普政策與中東情勢影響
- 川普宣布若共和黨守住參眾兩院,將對每名美國成年公民發放 5,000 美元(約 15 萬台幣)現金紅利,整體財政成本可能突破 1 兆美元
- 美軍宣稱摧毀 5 艘伊朗能源運輸船,伊朗則向美軍基地發射 20 枚飛彈,但未成功擊中任何美軍艦艇
- 今年累計布蘭特原油漲幅約 65%,川普聲稱只要中期選舉共和黨大勝,美伊戰事即可結束,政治意味濃厚
日本國債壓力與外匯干預
- 日本財政省過去一個月動用 15.4 兆日圓(約 986 億美元)進行史上最大規模外匯干預,試圖支撐日圓
- 日本 10 年期公債殖利率突破 3%,創本世紀新高,也是 1990 年代中期以來首見水準
- 日本央行持有公債比例曾達 54% 以上,但自 2025 年起至 8 月已減少 47.8 兆日圓,創 1997 年以來最大降幅,退出 QE 加速賣壓
歐洲央行升息與歐債風險
- 歐洲央行將存款利率升至 2.5%,主因 8 月消費者物價指數年增從 2.9% 升至 3.3%,通膨高於 2% 目標
- 法國 10 年期公債殖利率衝至 2008 年以來新高,2027 年財政赤字占 GDP 預估 5.1%,政府債務占 GDP 達 116%,海外投資人持有比例高達 56%
- 德國另類選擇黨在東部議會選舉拿下 14% 選票,較 2021 年翻倍躍升第一大黨;瑞典民族黨民調支持率預估 30% 至 35%,政治右轉壓力升溫
台股與整體市場觀點總結
- 台股下跌 623 點,仍守在 46,000 點附近,顯示全球股市普遍認同高利率可與偏高估值並存
- VIX 指數仍在低位震盪,股市恐慌情緒遠低於過去美伊戰事、關稅戰或日圓套利平倉時期
- 債券市場失火目前僅造成股市降溫效果,尚未引發泡沫破滅,真正關鍵仍取決於 AI 算力是否過剩,而非利率與油價短期波動
觀點整理
債券市場失火與股市關係
- 債券市場壓力遠大於股市,美債、日債、歐債同步走高,並非單一事件造成,而是多重因素交錯的結果。
- 美債殖利率接近 5%,回購規模相對龐大債務體量僅屬杯水車薪,市場解讀反而加速賣壓。
- 全球政府債務利息已逾 2 兆美元,借款成本升高使實質利率預期上揚,投資人開始質疑經濟成長能否支撐債務擴張。
- 債券失火對股市僅達降溫效果,並未引發明顯恐慌;VIX 仍處低位,避險情緒遠低於過往地緣或套利平倉事件。
- 真正的風險不在利率本身,而在於債務擴張速度與經濟成長能否匹配;美國赤字占 GDP 遠高於日本,但霸主地位使其仍有較大發債空間。
油價、通膨與利率預期
- 布蘭特原油突破 100 美元,主要催化劑為中東局勢升溫,但市場對相關訊息已出現鈍化,並非唯一驅動。
- 生產者物價指數回升顯示能源成本傳導仍在,剔除能源後通膨壓力會明顯緩解,顯示能源仍是短期主導變數。
- 利率預期上修主要來自市場認知改變,而非聯準會立即大幅升息;未來一年預期僅一次至兩次,遠不及 2022 年強度。
- 通膨並非推升實質利率的主因,真正力量來自經濟成長預期上升與全球資本競爭加劇。
AI 資本支出與資金排擠
- AI 資料中心與晶片投資大規模吸走長期資金,使資本本身變貴,這是實質利率持續上行的核心原因。
- 投資等級債發行量從過去百億級暴增至數千億,直接排擠美債買盤,形成「AI 搶錢」現象。
- 這種資金排擠讓債券市場承壓,卻同時推高算力成本,反而降低資料中心過度供給的風險。
- 泡沫破滅的真正條件是算力過剩且廉價,當前環境恰恰相反,因此債券壓力不必然終結 AI 行情。
美股、台股與估值觀察
- 美股自高點回落,但位階並非特別低;從實質本益比觀察,甚至可解讀為低基期,而非傳統高估值。
- 基金現金水位仍高,企業獲利動能強勁,籌碼結構偏多,一次較大回檔反而可能重新點燃量能。
- 台股表現相對強勁,全球位居前列;即便出現回檔,也較像中期整理而非趨勢反轉。
- 高利率與偏高估值可以並存,前提是生產力提升足以支撐未來成長與利息負擔。
美國政治與財政政策
- 川普提出條件式普發現金,政治意味濃厚,目的在挽救中期選情與支持率低點。
- 此舉若成真將帶來龐大財政成本,但最終仍需國會批准,並可能進一步影響未來 AI 投資環境的政策變數。
- 財政部回購與公開談話未能有效壓低殖利率,反而凸顯政策工具有限與市場解讀落差。
日本國債與外匯壓力
- 日本進行史上最大規模外匯干預,顯示護盤難度升高;10 年期公債殖利率創本世紀新高。
- 日本央行已進入升息循環並開始縮表,過去作為最大買家的角色大幅弱化,導致公債拋售壓力上升。
- 財政擴張規模龐大,加上減稅與國防支出增加,在經濟成長低迷下進一步推升風險溢價。
- 與台灣相比,日本債務占 GDP 高、成長率低,發債空間與承受力明顯較差。
歐洲債市與政治轉向
- 歐洲央行升息以對抗高於目標的通膨,但後續路徑高度依賴數據,市場仍存不確定性。
- 法國債務與赤字指標偏高,海外持有比例大,成為歐洲最易受狙擊的市場之一。
- 德國、瑞典等國政治明顯右轉,反移民與民族主義勢力上升,可能影響未來財政與移民政策方向。
- 歐洲工業產出長期疲弱,高能源成本與監管壓力導致競爭力流失,與美國、亞洲 AI 浪潮形成對比。
市場非線性思維
- 債券失火不必然導致股市崩盤,兩者關係並非直線;高利率可壓低估值,但也可成為佈局 AI 的中期回檔機會。
- 觀察市場時不應預先寫好劇本,應整合油價、利率、資金排擠與政治因素後再判斷集體賣壓強度。
- 真正決定 AI 行情能否延續的關鍵,在於生產力是否持續提升,而非短期利率波動。
閱讀推薦書籍:《演算法》
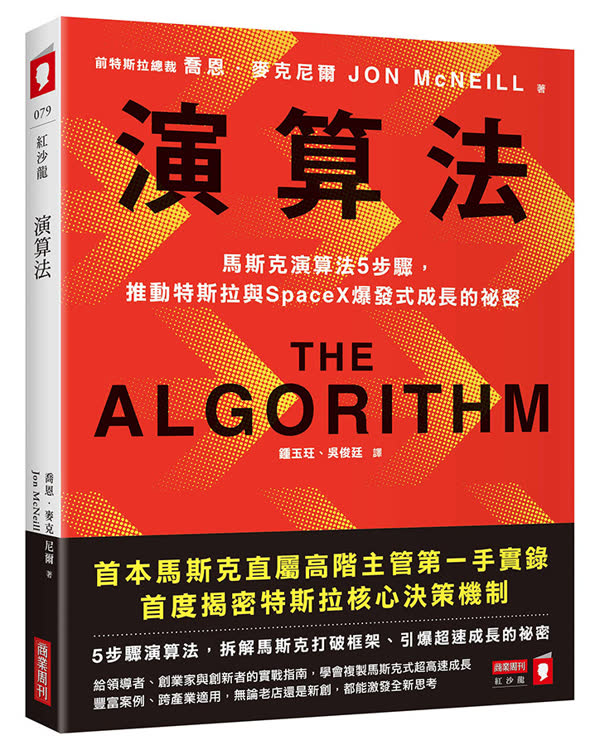
作者:喬恩·麥克尼爾 / Jon McNeill
- 創投公司執行長,曾為多個美國商業媒體撰寫文章。
- 曾任特斯拉總裁、Lyft 營運長。
- 本書是少數由高階主管親筆撰寫、深入描述馬斯克實戰管理方法的作品。
核心主題:馬斯克的「減法哲學」
馬斯克的標準流程(書中反覆強調的五步驟):
- 質疑每一項要求(Question every requirement)
- 刪掉流程中每一個可刪的步驟(Delete every part of the process that can be deleted)
- 簡化和優化(Simplify and optimize)
- 加速週期時間(Accelerate cycle time)
- 自動化放在最後一步(Automate as the last step)
關鍵實例
- Twitter(現 X)裁員:剛併購時一次裁掉約 3,000 人,後來證明功能仍可維持基本正常營運,說明許多人力並非必要。
- 女助理故事:一位忠心耿耿服務十多年的女助理要求加薪。馬斯克先讓她休假,自己親自做她的工作,發現自己也能完成,回來後直接開除她。極端減法的冷血案例,也凸顯「必要與否」的嚴格檢視。
對企業成長的啟示
- 特斯拉與 SpaceX 的爆發式成長,不一定是「做了更多事」,而是「把不必要的事全部砍掉」。
- 利潤放大有時來自降低成本、精簡流程與人員,而非一味追求新業務或營收成長。
對生活的延伸應用(減法思維)
日常問題常本能地「加東西」解決:
- 房間亂 → 買收納櫃
- 工作忙 → 學時間管理/買效率軟體
- 睡不好 → 買助眠產品
- 變胖 → 買健身課
- 手機用太久 → 下載提醒 App
減法邏輯反而可能更有效:少喝一杯下午咖啡、少吃一餐宵夜、少接一份工作、少留一些不必要的流程或物品。
本書價值與推薦理由
- 觸類旁通:從馬斯克的減法哲學,可延伸思考企業管理、個人效率與生活選擇。
- 重點不是死背知識,而是讓一個觀念「流過」你,改變一次選擇就夠了。
- 適合想了解真正「精簡驅動成長」而非「堆疊資源」的讀者。
Last updated on